בואו נודה באמת: אנחנו דור שמבזבז, והרבה. בין אם אלו שעות של מלצרות, בייביסיטר או כסף שקיבלנו מההורים – תוך יומיים החשבון מתרוקן. עוד איפור, עוד בגד, עוד כרטיס להופעה ועוד יציאה. חלק מאיתנו עובדים קשה ומוציאים מיד, וחלק נשענים על ההורים, אבל הדילמה זהה: איך לעזאזל עומדים בפיתוי ומצליחים לחסוך?
החוק הראשון של יוצרת התוכן והיועצת פיננסית, סופי ברוורמן, פשוט להפליא – אבל קשה ליישום: לבזבז פחות ממה שמכניסים. רוב בני הנוער משוכנעים שזה מה שהם עושים, עד שהם מוצאים את עצמם שוב בלי שקל. כשעובדים ומרוויחים, הפיתוי להוציא רק גדל, כי קל לחשוב ״הכל בסדר, חודש הבא ייכנס עוד כסף״.
אבל ברגע שבוחרים להפריש סכום קטן וקבוע מדי חודש ולהשקיע אותו בשוק ההון (שאליו אפשר להיכנס כבר ברגע שצוברים כמה אלפי שקלים ראשונים), המספרים מתחילים לטפס לממדים בלתי נתפסים.
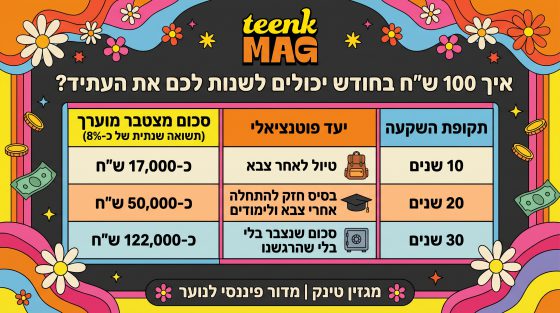
מה אפשר לעשות עם 100 ש״ח בחודש?
סופי הציגה כדוגמה מדדי מניות מובילים כמו מדד תל אביב 125 או S&P 500, שהציגו לאורך זמן עלייה שנתית ממוצעת של כ-8%.
כשמפקידים רק 100 ש״ח בכל חודש במסלולים כאלה, הנה החישוב המהיר של מה שיקרה לכסף לאורך השנים:
עיצוב: דאקי סטודיו. נערך על ידי בינה מלאכותית
אם מישהו היה אומר לכם שחיסכון צנוע של 100 ש"ח בחודש יכול להביא אתכם ל-122,000 ש״ח – סביר להניח שלא הייתם מאמינים.
פיתויים מול דחיית סיפוקים
אחד המוקשים הגדולים של בני הנוער כיום נמצא ברשתות החברתיות. מספיק שמשפיען רשת זורק המלצה על מוצר איפור, בגד חדש, טיפול לאקנה או פריט טרנדי – וכולנו מיד רוצים גם. המחשבה האוטומטית היא: ״אם אמרו שזה טוב, מה, לא נקנה?״. משכנעים את עצמנו שזה כולה 100 ש״ח כאן ועוד 200 ש״ח שם, אבל בסוף החודש זה מצטבר לסכום עתק על פריטים שבכלל לא היינו צריכים. קנינו אותם רק כי ראינו מישהו אחר ממליץ.
כאן נכנסת היכולת לדחות סיפוקים. כמו שסופי מגדירה את זה במדויק:
״דחיית סיפוקים היא לא עונש, היא בחירה. אם את מוותרת היום על זוג מכנסיים אחד שאת לא באמת חייבת, הכסף הזה שמושקע לא נעלם. בעתיד, כשהוא יצמח, יהיה לך מספיק כסף גם למכנסיים, גם לחולצות, גם לחופשה בחו"ל וגם למכשיר להסרת שיער״
הוויתור על משהו קטן ורגעי היום שווה ערך כפול ומכופל מחר.
משמעת עצמית אמיתית מתעצבת דרך עבודה בחופשות ובקיץ. כשמדובר בכסף שלא עבדנו בשבילו – אנחנו מבזבזים בלי לחשוב פעמיים. אבל כשזה הכסף שהזענו עליו שעות, שווה לעצור רגע בקופה ולשאול את עצמנו: ״האם הייתי עובד 3 שעות בשביל הפריט הזה?״. לרוב, התשובה תהיה לא – נחליט לוותר או לחכות למבצע, ונבין שזה לא היה צורך ממשי, אלא רצון חולף.
זהירות מעוקצים: 5 הדגלים האדומים של סופי
האינטרנט מוצף בקורסים, שיטות והבטחות להשקעות קלות, אבל המרחק בין הבטחה יפה לבין נפילה בעוקץ הוא קצר מאוד. כדי להגן על הכסף, סופי מציגה 5 נורות אזהרה בוהקות:
1. ״אין צורך בהון עצמי״ – מנגנון פיתוי מובהק שכל מטרתו היא לגרור אתכם לסיכונים מיותרים ולחובות.
2. השקעה סודית שאסור להתייעץ לגביה – אם מישהו אומר לכם ״אל תספרו להורים״ או מציג את המיזם כסוד שאסור לשתף, מדובר בנורה אדומה צועקת. לעולם אל תיכנסו להשקעה שלא מאפשרים לכם להתייעץ לגביה.
3. לחץ זמן אגרסיבי – ביטויים כמו ״נשארו רק 2 מקומות״ או ״ההזדמנות נסגרת עוד יומיים״ הם מניפולציה פסיכולוגית שמטרתה למנוע מכם לחשוב בהיגיון ובקור רוח.
4. הבטחה לתשואה בטוחה – בשוק ההון אין שום דבר כזה ״רווח בטוח״. אם מבטיחים לכם תשואה מובטחת במאה אחוז – תתרחקו מיד.
5. דרישה להעביר כסף לחשבון פרטי – כסף להשקעות מעבירים אך ורק לחשבון נאמנות מוסדר או לגופים פיננסיים מורשים ומפוקחים בחוק, לעולם לא לחשבון של אדם פרטי.
אף אחד לא קם בוקר אחד ומגלה שהוא נהיה עשיר בלילה. בניית ביטחון כלכלי דורשת זמן, משמעת והתמדה. היתרון הגדול שלנו הוא הגיל: ככל שנתחיל מוקדם ובקטן, כך שוק ההון והזמן יעבדו לטובתנו בעתיד.
הבהרה: אין באמור משום ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה פיננסית כלשהי. התוכן מוגש כמידע לימודי וכללי בלבד. שוק ההון כרוך בסיכון לאובדן כסף, וביצועי עבר אינם מלמדים על העתיד. בני נוער מתחת לגיל 18 נדרשים להיוועץ בהוריהם לפני כל פעולה כלכלית.